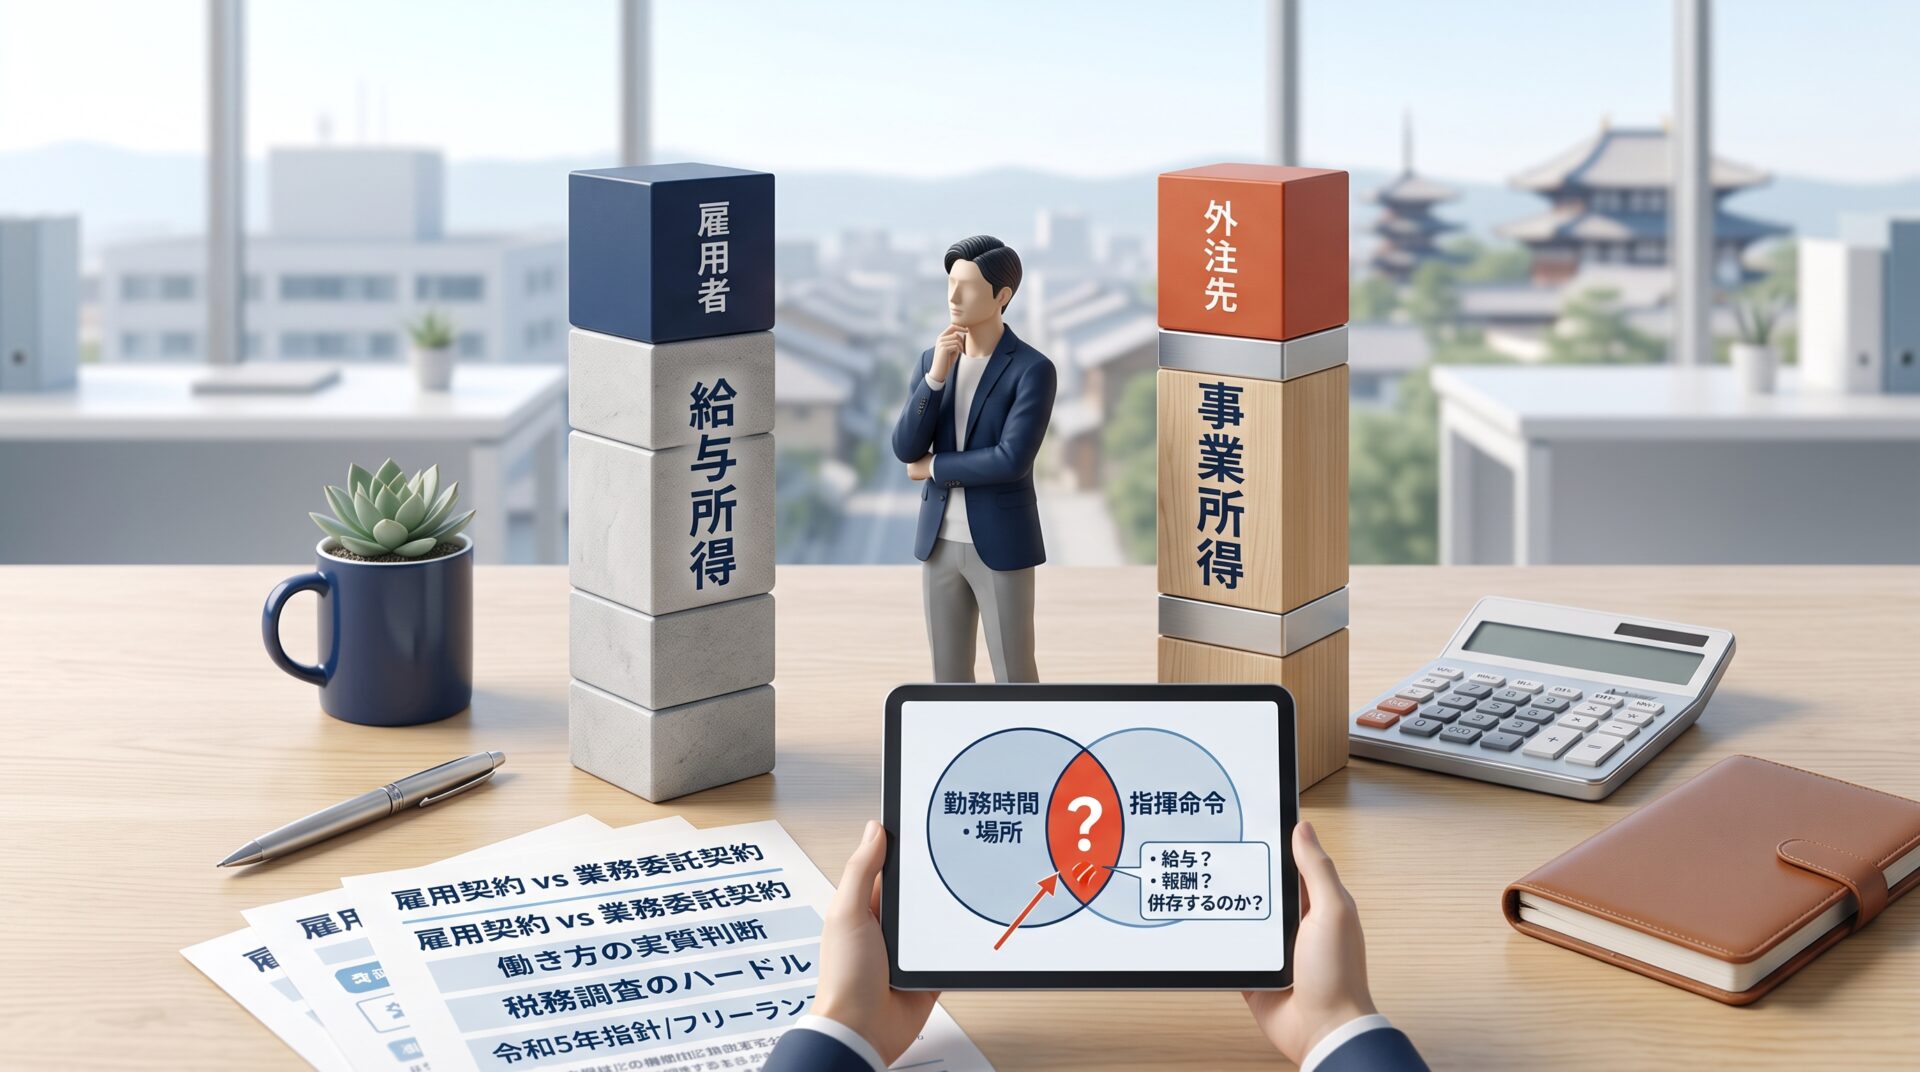
給与と外注費の併存は税務調査で否認される?働き方の実質と高いハードルを解説
こんにちは。KUMA Partnersです。
社員を雇用する場合、会社は給与の支払いに加えて、社会保険料の負担も必要になります。この負担を少しでも軽減したいという目的で、次のようなご相談を頂くことがよくあります。
【経営者さまからのご相談】
(1) 社員の一部を雇用契約から業務委託契約に変更し、給与を報酬(外注費)に切り替えたい。
(2) 社員の「仕事の一部」を外注に切り替え、同じ社員に対して給与と報酬を別々に支払いたい。
最初に結論を申し上げますが、これらの手法は「技術的には」可能ですが、税務調査において否認されるリスクが極めて高い、非常に難易度の高い対策です。
今回は、給与と外注費(報酬)の併存に関する税務のリアルの判断基準と、乗り越えなければならない「かなり高いハードル」について解説します。
1. 税務調査で否認された場合の莫大なペナルティ
もし税務調査で「実態は報酬ではなく給与である」と判定された場合、会社が受けるダメージは1つではありません。以下のような複数の税目で追徴課税が発生します。
- 消費税の仕入税額控除の否認(+過少申告加算税)
- 外注費であれば節税できた消費税が、給与に変更されると節税効果がなくなり、過去分を一気に納める必要があります。
- 源泉所得税の徴収漏れ(+不納付加算税)
- 延滞税(消費税、源泉所得税の両方)
特に、ホステス、美容師、マッサージ師、塾講師や家庭教師、工事職人、SE(システムエンジニア)などの職種で問題になりがちです。
2. 同じ会社で「給与の人」と「報酬の人」は併存できるか?
結論から言えば、併存することはあり得ます。 たとえば、スナックのホステスの事例(平成26年7月1日裁決)では、1人のホステスを除き全員が「給与」とされましたが、以下の理由によりその1人だけは「報酬(外注費)」として認められました。
- 時間的な拘束がない。
- 最低保証はなく、売上額に伴う完全歩合制。
- 顧客が売掛金を支払わない場合、その額を本人が負担。
- 店舗に関する経費の一部を本人が負担。
しかし、これは「最初から外注として働いている人」の事例です。「現在は雇用契約である社員」を外注先に切り替えるとなると、ハードルは一気に跳ね上がります。
塗装工事業の事例(東京地裁 令和3年2月26日判決)のように、雇用から外注への切り替えが認められなかった事例も多いのが現実です。
3. 同じ社員に「給与」と「報酬」を併存できるか?
これも、併存することはあり得ます。 ホテルの料理長の事例(平成29年2月9日裁決)では、料理長への支払いが「給与+報酬」と判断されました。
- 雇用契約に基づく給与を支払っていた。
- 別途、調理場スタッフの給与(変動する)を支払うための「定額の支払いB」をしていた。
- ホテルは調理場スタッフの雇用や給与計算には関与せず。
- 給与を支払った後の余った額は料理長が保管する。
この状況から、Bは料理長に対する給与ではなく、調理業務を請け負った対価(報酬)とみなされました。
このように、(1)も(2)も理論上は可能なのです。しかし、税務的に認めてもらうためには、対象になる社員の「仕事の仕方」を、形式だけでなく実質的に抜本的に変えなければなりません。
4. なぜ「実質的に無理」となることが多いのか?
単に契約書を「業務委託契約」にすればいいわけではありません。税務上の判断基準(時間的・空間的拘束、指揮命令、代替性、危険負担、道具の供与など)をクリアし、「独立した事業者」としての働き方に変わる必要があります。
さらに、2026年現在は、税務以外の法規制も非常に厳しくなっています。
- インボイス制度: 外注先が免税事業者の場合、会社側の消費税負担が増える。また、適正な取引価格交渉が必要。
- フリーランス新法(2024年11月1日施行): 個人事業主(外注先)に対するハラスメント防止や、報酬の支払いルールなどが厳格化。
- 下請法、独占禁止法: 弱い立場である個人事業主に対する不当な取引条件(買い叩きなど)への監視が強化。
これらの「かなり高いハードル」をすべてクリアして、かつ税務調査でも認められる実態を構築するのは、実務上、「実質的に無理」となることがほとんどでしょう。
社会保険料軽減という動機は理解できますが、否認された場合のペナルティや労務費の適切な転嫁交渉などを考えると、安易に踏み出すべきではない難問なのです。
【ご相談・お問い合わせについて】
自社のバックオフィス体制の構築や、働き方の見直しに伴う財務体制のご相談は、KUMA Partnersまでお気軽にお問い合わせください。貴社の現状を財務・経営の視点から整理し、最適な対策をアドバイスいたします。
※個別の税務相談、税務申告および税理士業務につきましては、グループ内の「sync税理士法人」と連携の上、適切に対応させていただきます。
お問い合わせはこちら