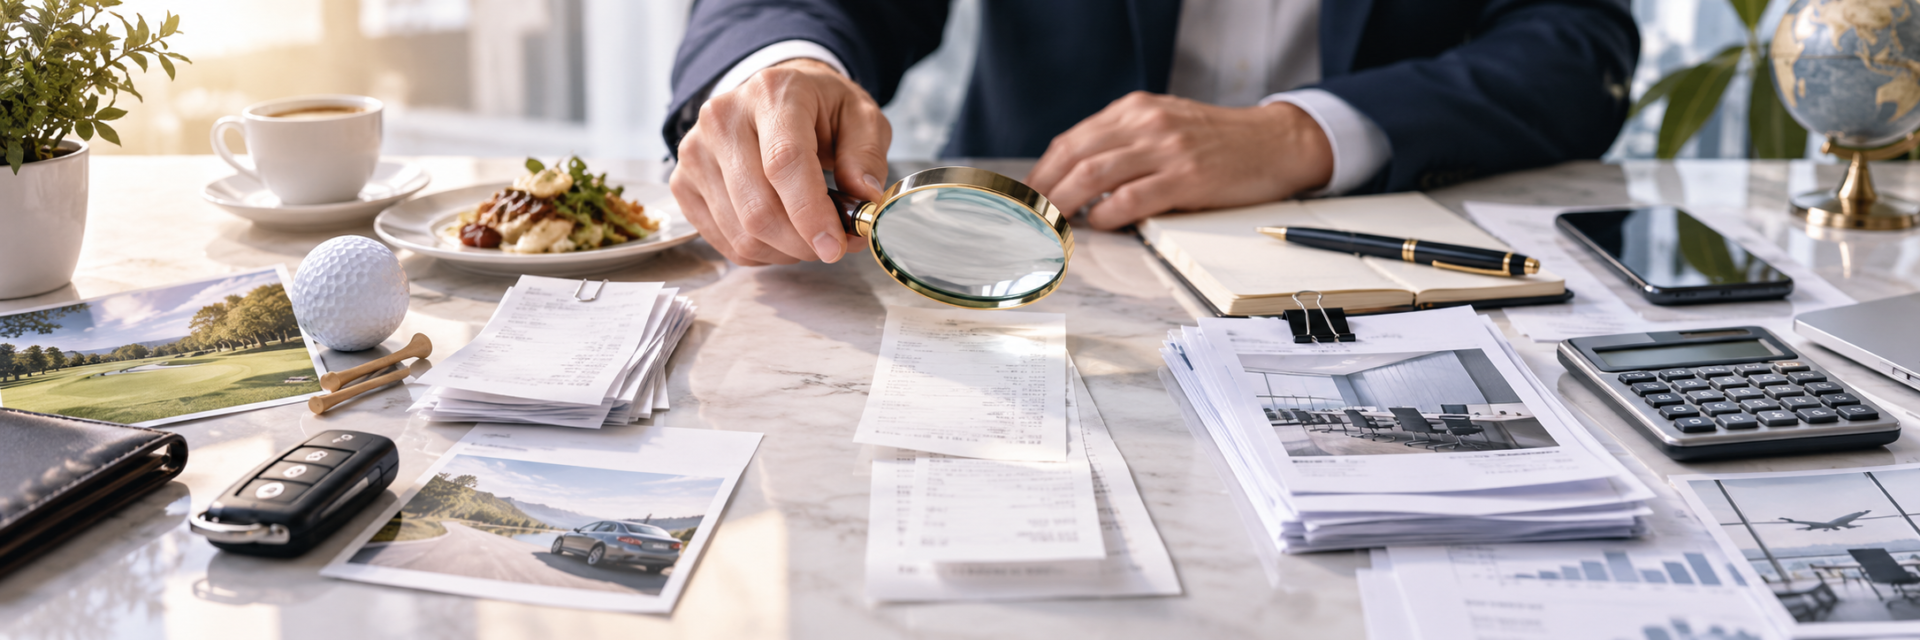
個人事業主を悩ませる家事関連費と税務調査のリアル
こんにちは。KUMA Partnersです。
個人事業主やフリーランス、医師・歯科医師などの個人クリニックの経営者さまにとって、確定申告の時期に最も悩ましいのが「家事関連費(プライベートと事業の両方に関わる費用)」の取り扱いです。
「取引先との食事代だけど、ちょっとプライベートも混ざっている…」
「事業でも使う車だけど、休日に家族で乗ることもある…」
こうした支出は、税務調査でも非常に突っ込まれやすいポイントです。
今回は、実際の調査事案や過去の裁判例(裁決)を交えながら、家事関連費を必要経費として認めてもらうための条件と、知っておくべき「立証責任」のお話について分かりやすく解説します。
1. 実際にあった税務調査での指摘事例
まずは、実際にあった個人クリニック(医師)での税務調査の事例をご紹介します。
【実際にあったご相談】
- 個人経営のクリニックで、年間約400万円の「飲食代」や「ゴルフ代」が必要経費として計上されていた。
- 税務調査官から「これらは事業に関係のない生活費(家事関連費)ではないか」と指摘された。
- 調査官は「単に領収書があるだけでなく、業務上の必要性を客観的に説明できる資料(誰と行ってどんな事業の話をしたか等)を提示できなければ、一切経費として認めない」と主張。
年間400万円分の経費が否認されると、追徴課税(税金+ペナルティ)の金額は跳ね上がります。では、この調査官の主張は税務上正しいのでしょうか。
2. 証拠を出すのは税金をとる側?納める側?「立証責任」の真相
税金のルールにおいて、原則として「その費用が経費ではないこと(または所得があること)」を証明する責任(立証責任)は税務署側にあります。
しかし、プライベートと事業の境界線が曖昧な「家事関連費」においては、話が変わってきます。
裁判や国税不服審判所の判断では、「事業に必要な部分がどれくらいあるか」を具体的な証拠とともに説明・主張する責任は、納税者(事業者)側にあるとされています。
つまり、今回の調査官が言った「客観的な説明や証拠がないなら経費にできない」というロジックは、税務の考え方として非常に筋が通っているのです。
領収書があるだけでは不十分!
単に「飲食店の領収書がある」「ゴルフ場の利用明細がある」というだけでは、事業に必要な経費だったとは認められません。
- 「誰と」行ったのか(取引先、紹介者、関連業者など)
- 「どのような目的で」利用したのか(業務上の打ち合わせ、接待など)
これらをメモやスケジュール帳、打ち合わせ記録などで具体的に明示・説明(疎明)できて初めて、「必要経費」としての土台に立つことができます。
3. 過去の裁判例でも「説明不足」による否認が相次いでいます
実際に、不動産貸付業(賃貸オーナー)を営む個人事業主が、車関係の費用や接待交際費を必要経費として申告していたものの、税務署に否認されて争った事例があります(平成30年2月1日公開裁決)。
この事例で納税者側は、「不動産管理のために車を使っている」「関係者との付き合いで交際費がかかっている」と主張しました。
しかし、国税不服審判所は「事業の遂行上、直接必要であった部分を客観的な資料によって明らかにすることができていない」として、納税者側の主張を退け、経費としての計上を一切認めませんでした。
どれだけ「実際に事業のために使った」と本人が主張しても、それを客観的に証明できる裏付け(走行記録や相手方の記録など)がなければ、税務上は一蹴されてしまうという厳しい現実を示しています。
4. 誤解されがちな「50%ルール」の罠
現場でよく耳にする勘違いとして、「事業で半分(50%)以上使っていれば、全額経費にしていいんですよね?」というものがあります。
これは明確な間違いです。
家事関連費が経費として認められる大前提は、「事業に使用している部分と、プライベートで使用している部分を明確に区分(あん分)できること」です。
「だいたい半分くらいは仕事で使っているから」といった曖昧な理由で50%を経費に入れたり、ましてや全額を経費に入れたりすることはできません。業務での使用比率を合理的に説明できる明確な基準(走行距離、使用時間、使用面積など)が必要になります。
5. まとめ:トラブルを防ぐための現実的なアプローチ
家事関連費を経費として正々堂々と申告するためには、日頃のちょっとした準備とリスク管理が欠かせません。
- ステップ①:領収書の裏やメモに「相手先と目的」を残す
飲食代やゴルフ代などは、支払ったその日のうちに「〇〇社・〇〇様(業務打ち合わせ)」とメモを残しておくだけで、税務調査での強みになります。 - ステップ②:あん分基準を論理的に説明できるようにしておく
車両費や通信費などは「週に何日仕事で使っているか」「ログがどうなっているか」といった合理的な計算根拠を作っておきます。 - ステップ③:説明が難しいグレーな支出のリスクを理解しておく
相手方を明かせないような飲食代や、事業との関連性を説明するのが難しい個人的な支出は、税務調査が入った際に否認されるリスクが極めて高いことを認識しておく必要があります。
税務調査が入ってから「実はあの時の経費は…」と慌てても、過去の記録を作り直すことはできません。
KUMA Partnersでは、日々の帳簿付けの段階から「税務調査で指摘されにくい経費の残し方・あん分方法」についてアドバイスを行っております。
「この出費、どこまで経費にして大丈夫かな?」「今のあん分比率で調査に耐えられるか不安」という経営者さまや個人事業主さまは、ぜひお気軽にご相談ください!
個別の税務相談、税務申告および税理士業務につきましては、グループ内の「Sync税理士法人」と連携の上、適切に対応させていただきます。
※お問い合わせはこちら