外注費?それとも給与?税務調査で最も狙われる「境界線」とチェックリスト
こんにちは。KUMA Partnersです。
フリーランスへの業務委託やリモートワークの普及に伴い、企業と働き手の契約スタイルは多様化しています。
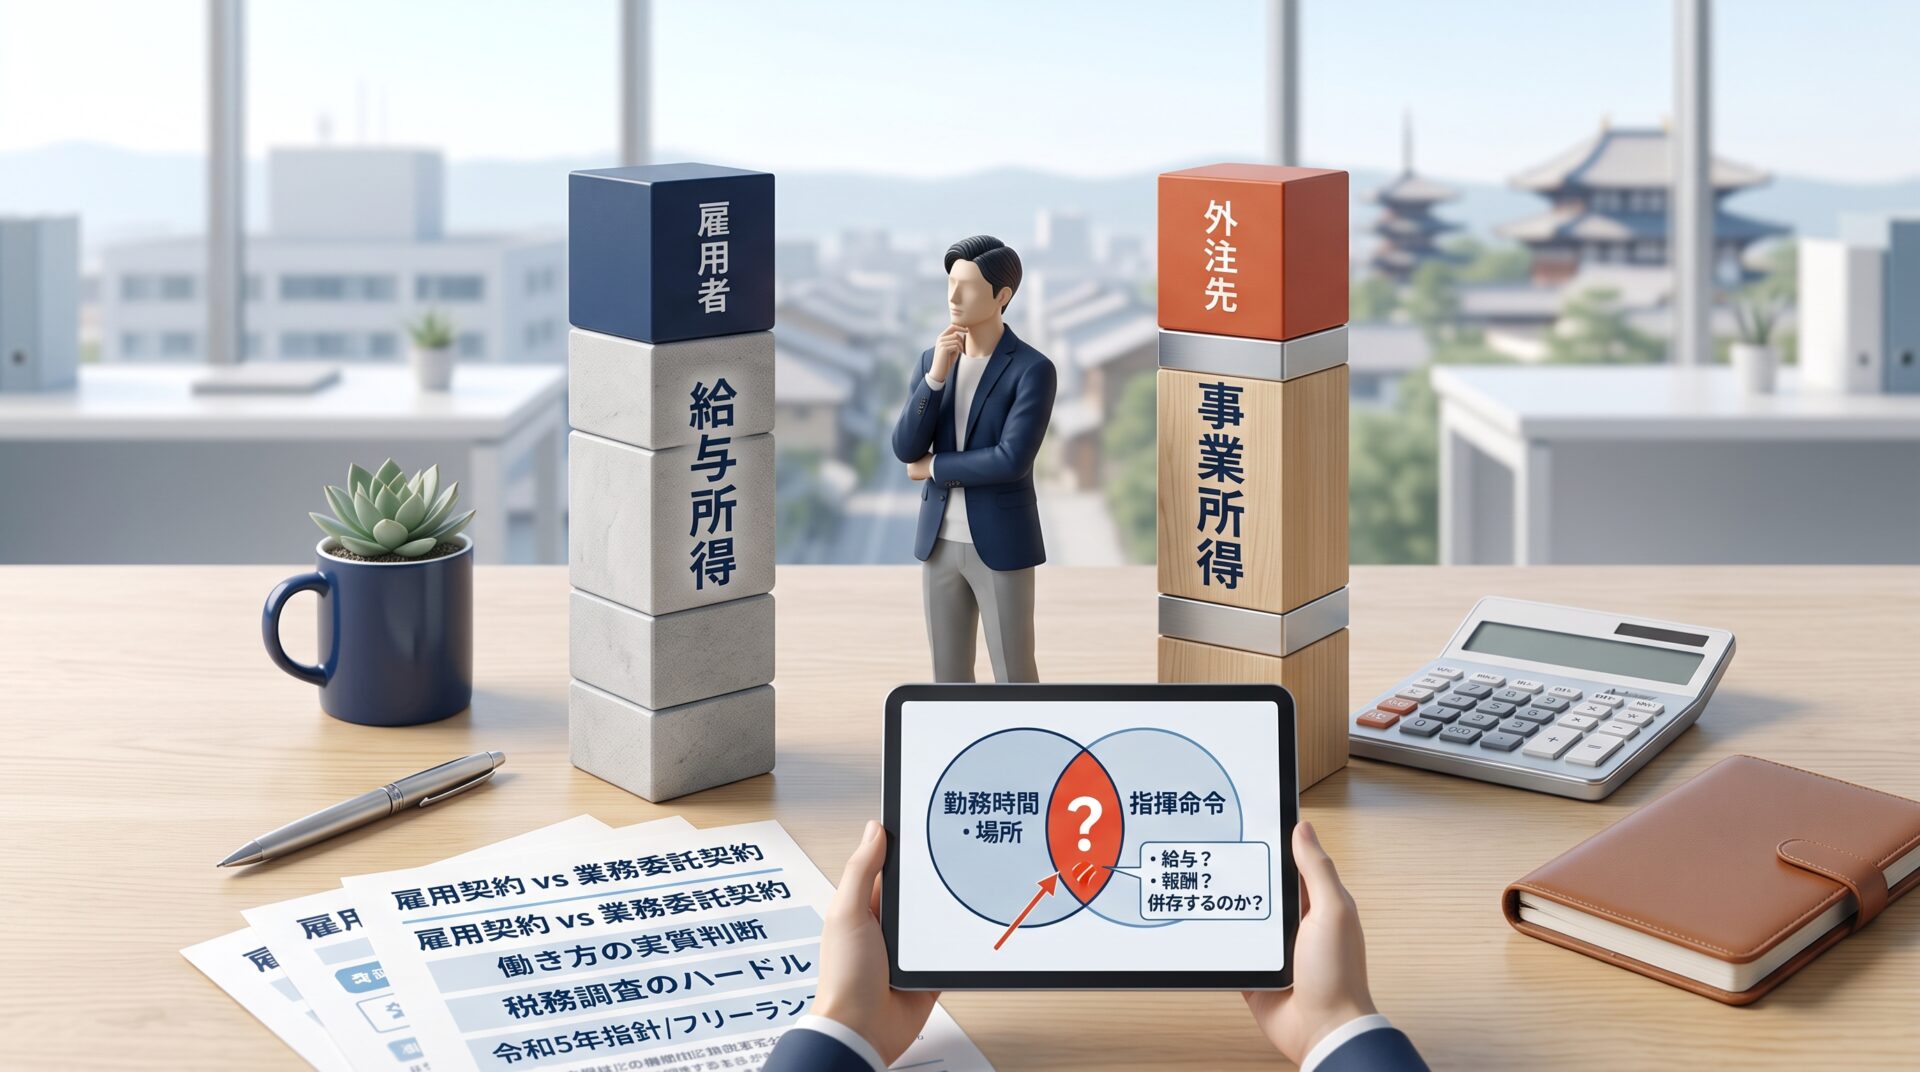
そうした中で、税務調査において調査官が最も目を光らせるテーマのひとつが「外注費(事業所得・報酬)なのか、それとも給与(給与所得)なのか」という区分です。
会社側としては「業務委託契約を結んで外注費として支払っている」つもりでも、税務調査で「実態は給与である」と認定されてしまうと、会社には莫大な追徴課税が押し寄せることになります。
今回は、なぜこの区分が重要なのか、そして税務署がどのような基準で「給与か報酬か」を判断しているのかを分かりやすく解説します。
1. 「給与」と認定された場合の手痛いペナルティ
もし税務調査で「外注費ではなく給与である」と判定された場合、会社が受けるダメージは1つではありません。以下のように、複数の税目で追徴課税が発生します。
- 源泉所得税の徴収漏れ(+不納付加算税) 給与であれば会社が天引き(源泉徴収)して納める義務があったため、過去数年分を会社が肩代わりして納付しなければならなくなります。
- 消費税の仕入税額控除の否認(+過少申告加算税) 外注費であれば消費税の仕入税額控除(節税効果)が使えましたが、給与に変更されると消費税がかからない取引(対価性なし)となるため、過去分の消費税を一気に納め直す必要があります。
- 延滞税 上記に伴い、本来の納期限からの遅延利息として延滞税が課されます。
特に、美容師、ITエンジニア、各種職人、塾講師、マッサージ師などを外注(業務委託)扱いにしている会社は、非常に狙われやすい傾向にあります。
2. 税務署が見ている「5つの基本判断ルール」
国税庁の通達などにおいて、外注費(報酬)か給与かを区分する際の基礎的な基準として、主に以下の5つのポイントがあげられます。
- 他人が代わりに業務を行えるか(代替性)
- 他の人に代わってもOK = 外注費(報酬)
- 本人しかダメ = 給与
- 時間や場所の拘束を受けるか(時間的・空間的拘束)
- 勤務時間や場所の指定がなく自由に動ける = 外注費(報酬)
- シフトや勤務場所が細かく指定されている = 給与
- 具体的な作業について指揮監督を受けるか(指揮命令)
- 成果物や納期のみ指定され、やり方は本人任せ = 外注費(報酬)
- 作業手順や業務内容について日常的に指示を受ける = 給与
- 引き渡し前の不可抗力による事故リスクを誰が負うか(危険負担)
- 完成前に商品や成果物が壊れた場合、報酬を請求できない = 外注費(報酬)
- 成果物が壊れても、働いた時間分の給料はもらえる = 給与
- 材料や作業道具はどちらが用意しているか(道具の供与)
- パソコンや道具、材料を本人が自腹で用意している = 外注費(報酬)
- 会社から支給された備品や材料を使っている = 給与
3. 実務で使われる「総合判断」のチェックポイント
上記の5つのルールはあくまで基本であり、税務署は1つの項目だけで結論を出すわけではありません。現場では「総合的に見て、独立した事業者と言えるか」を多角的に判断します。
税務当局の内部資料などでも使われている具体的なチェックポイントを整理しました。自社の契約内容や働き方と照らし合わせてみてください。
【給与と判断されやすい特徴(危険信号)】
- 社員の組織図や席順表に名前が載っている、または役職名がある
- 服務規程に従う必要があり、有給休暇や福利厚生(健康診断など)が適用される
- 通勤手当、残業手当、賞与、退職金などの手当が支給されている
- 制服や名刺、社員証が支給され、第三者から見て会社の従業員に見える
- 会社の指示やスケジュールに縛られ、他社の仕事を受けることが禁止されている
- 毎月決まった金額(固定給のような形)が最低保障されている
【外注費(報酬)と判断されやすい特徴(安全信号)】
- 本人が自分で請求書を発行し、実費と報酬を分けて計算・請求している
- 自分の費用で事業用の損害保険に加入している
- 別の顧客(他社)からの仕事も自由に請け負っている
- 業務に必要な材料の在庫を自分で管理・保管している
- 値引きや値上げなど、価格交渉を本人の判断で行うことができる
4. まとめ:業務委託契約書「だけ」では防げません
税務調査で多くのアドバイザーや経営者さまが陥りがちなのが、「業務委託契約書というタイトルの書類を作ってあるから大丈夫」という思い込みです。
税務署が重視するのは契約書のタイトルではなく、「現場でどのような働き方をしているかという実態」です。形式上は外注契約であっても、実態が社員と同じように指揮命令を受けて時間で拘束されていれば、迷わず給与と認定されてしまいます。
- 業務委託として扱うなら、時間や場所の拘束を外し、成果物に対する責任を持たせる
- 実態が社員と変わらないのであれば、最初から給与として処理して源泉徴収を行う
この区分を曖昧にしたまま放置しておくのは、将来の税務リスクを抱え続けることになります。
「自社の外注スタッフの働き方、給与と判断されないか心配」「安全な業務委託契約の結び方を知りたい」という経営者さまは、ぜひお気軽にKUMA Partnersまでご相談ください。実態に即した安全な運用の仕組みづくりをサポートいたします!
【ご相談・お問い合わせについて】
バックオフィス体制の構築や経営全般のご相談は、KUMA Partnersまでお気軽にお問い合わせください。貴社の現状を財務・経営の視点から整理し、アドバイスいたします。
個別の税務相談、税務申告および税理士業務につきましては、グループ内の「Sync税理士法人」と連携の上、適切に対応させていただきます。
※お問い合わせはこちら